
Suomen rahapelimarkkina menee uusiksi 1.7.2027, ja samalla kannattaa pitää kaksi asiaa erillään. Rahapelilaki sanoo, kuka saa pelejä tarjota ja miten pelaaja tunnistetaan. Maksujärjestelmät taas hoitavat sen, miten raha liikkuu pankkitililtä operaattorille ja takaisin. A2A eli tililtä tilille maksaminen lyhentää maksun teknistä reittiä, mutta kasinon omia tarkastuksia se ei poista.
Sekunneissa pankkien välillä liikkuva euro ei siis vielä tarkoita sekunneissa hyväksyttyä kotiutusta.
Suomen maksuketju muuttuu 1.7.2027
Rahapelilaki 10/2026 avaa vedonlyönnin sekä verkossa pelattavat raha-automaatti- ja kasinopelit toimiluvanvaraiseen kilpailuun 1.7.2027. Toimilupia on voinut hakea 1.3.2026 alkaen, ja Poliisihallitus kertoi 8.6.2026 saaneensa jo 50 hakemusta. Pelkkä käsittelymaksu on vuonna 2026 kokonaiset 29 000 euroa. Kyse ei ole enää paperilla olevasta suunnitelmasta vaan markkinasta, jota operaattorit rakentavat jo nyt.
Uudessa mallissa pelaajaksi rekisteröityminen edellyttää vahvaa tunnistautumista, jotta täysi-ikäisyys varmistuu, ja pelaaminen on pakollisen tunnistautumisen takana. Tämä ei silti tarkoita, että laki pakottaisi kasinot A2A-maksuihin. A2A on maksutekninen ratkaisu, ei rahapelilain määräämä maksutapa. Maksujärjestelmän rakennetta kannattaa arvioida omana laatutekijänään, kuten oppaassa maksujärjestelmä uuden kasinon laatumittarina.
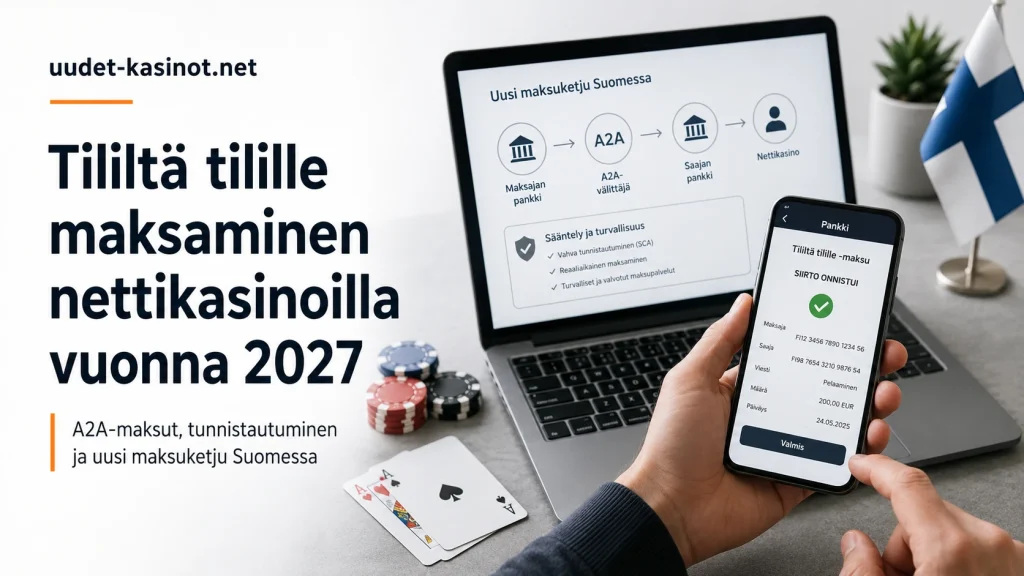
Mitä A2A-maksussa oikeasti tapahtuu
Käytännössä homma toimii niin, että raha siirtyy pankkitililtä toiselle ilman korttiverkkoa tai erillistä sähköistä lompakkoa. Ketju näyttää nettikasinolla yksinkertaistettuna tältä: pelaaja valitsee talletuksen, maksupalvelu ohjaa hänet pankin tunnistukseen, pelaaja hyväksyy maksun, pankki käsittelee toimeksiannon ja kasino saa vahvistuksen suorituksesta. Maksupalveluntarjoaja on tässä tekninen kerros pankin ja operaattorin välissä.
Maksun käynnistyminen ja sen lopullinen kirjaaminen ovat kaksi eri asiaa. Kasino voi saada lähes reaaliaikaisen vahvistuksen jo ennen kuin pankkien väliset taustaprosessit ovat päättyneet, ja pelaajalle se näkyy nopeana saldon päivityksenä. Käyttöliittymän nopeus ja varojen varsinainen selvitys ovat silti eri tapahtumia. Talletusnopeutta ei siksi kannata käyttää mittarina kotiutuksen nopeudelle.
PSD2:n vahva asiakastunnistus eli SCA liittyy nimenomaan maksamiseen. Kun maksaja käynnistää sähköisen maksutapahtuman, maksupalveluntarjoajan pitää soveltaa vahvaa tunnistusta, ellei tilanteeseen sovi jokin poikkeus. SCA suojaa maksun ja varmistaa, että maksaja saa käyttää maksuvälinettä. Kasinon KYC- tai rahanpesuriskejä se ei ratkaise.
Suomessa toimiva Trumo kertoo keskittyvänsä A2A-maksuihin ja iGaming-puoleen, ja sen käyttöä nettikasinoilla käydään tarkemmin läpi sivustolla https://trumocasinos.fi. Sama perusasetelma pätee tutumpiinkin nimiin: jos talletus on tehty Zimplerillä, voittoja ei voi pyytää ulos Trustlyn kautta jollekin toiselle pankkitilille, vaan raha palaa samaa reittiä samalle tilille. Palveluntarjoajan hoitama maksuliikenne ja kasinon oma asiakas- ja riskienhallinta kannattaa pitää mielessä erillisinä asioina.
Vahva pankkitunnistus ei ole sama asia kuin kasinon KYC
Pankkitunnistushan näyttää pelaajalle yhdeltä napin painallukselta, vaikka taustalla voi olla useampi eri oikeudellinen tarkoitus.
Rahapelilain mukainen tunnistautuminen yhdistää pelaamisen tunnistettuun pelaajaan. PSD2:n SCA suojaa sähköistä maksamista. KYC ja AML taas ovat operaattorin oma prosessi, jossa arvioidaan asiakkaan henkilöllisyyttä, asiakassuhdetta ja tarvittaessa varojen tai liiketoimien riskiä. Erot avautuvat tarkemmin oppaassa sähköisestä tunnistautumisesta suomalaisilla nettikasinoilla.
Rahanpesulain 3 luvun 2 §:ssä on rahapelitoiminnalle myös 2 000 euron tunnistamisraja: asiakas on tunnistettava ja henkilöllisyys todennettava panoksen asettamisen tai voiton maksamisen yhteydessä, kun yksittäinen suoritus tai toisiinsa kytkeytyvät suoritukset yltävät vähintään 2 000 euroon. Tästä ei kannata vetää sitä johtopäätöstä, että alle 2 000 euron pelaaminen olisi vuoden 2027 mallissa anonyymia. Kyseessä on erillinen rahanpesusääntö, joka kulkee rahapelilain pakollisen tunnistautumisen rinnalla.
Kuka hallitsee maksuketjun eri vaiheita
”Nopea maksu” on aika epätarkka ilmaus, koska eri vaiheita hallitsevat eri toimijat. Kassaa on helpompi arvioida, kun prosessin pilkkoo osiin.
| Vaihe | Keskeinen toimija | Mitä tapahtuu | Tyypillinen viiveen lähde |
|---|---|---|---|
| Rekisteröityminen | Kasino-operaattori | Henkilöllisyys ja täysi-ikäisyys yhdistetään pelaajaan | Puutteelliset tai ristiriitaiset tiedot |
| Maksun hyväksyntä | Pankki ja maksupalveluntarjoaja | Maksaja tunnistetaan ja toimeksianto hyväksytään | Pankin hylkäys, käyttökatko tai riskitarkistus |
| A2A-siirto | Pankit ja maksupalveluntarjoaja | Raha liikkuu tilien välillä | Maksujärjestelmän tekninen viive |
| Kotiutuspyyntö | Kasino-operaattori | Pyyntö, KYC ja riskisignaalit käydään läpi | Manuaalinen tarkastus tai lisäselvitys |
| Raha takaisin pelaajalle | Operaattori, PSP ja pankki | Hyväksytty maksu välitetään pelaajan tilille | Operaattorin käsittely tai pankkiliikenne |
Taulukosta näkyy se ero, joka jää usein huomaamatta: pankki voi olla salamannopea samalla kun operaattori kelaa kotiutuspyyntöä pitkään. Toisin päin homma toimii myös, eli kasino hyväksyy pyynnön heti, mutta rahansiirto tökkii maksupalvelussa tai pankissa. Rehellisesti sanottuna pelaaja näkee harvoin itse, missä kohtaa ketjua viive syntyy.
Välitön tilisiirto ei tarkoita välitöntä kotiutusta
EU:n pikamaksusäännöt ovat nopeuttaneet pankkien välistä euromaksamista tuntuvasti. Euroalueen maksupalveluntarjoajien on 9.10.2025 lähtien pitänyt tarjota asiakkaille mahdollisuus lähettää euromääräisiä pikamaksuja, ja maksu voi teknisesti olla perillä sekunneissa mihin vuorokaudenaikaan tahansa. Samaan aikaan tuli käyttöön maksunsaajan tarkistus, jossa nimi ja IBAN katsotaan läpi ennen siirtoa.
Kotiutuksessa pankkisiirto on silti vasta prosessin viimeinen osa. Ennen sitä operaattori hyväksyy kotiutuspyynnön, tarkistaa tilitiedot ja selvittää mahdollisen KYC- tai AML-poikkeaman. Siksi kotiutusaikoja käsittelevässä oppaassa tehty erottelu käsittelyajan ja varsinaisen maksuliikenteen välillä on niin tärkeä. A2A nopeuttaa pankkivaihetta, mutta manuaalisesta riskitarkastuksesta ei tule reaaliaikaista.
Maksuliikenne-estot kuuluvat vielä siirtymäkauteen
Nykyisen arpajaislain maksuliikenne-estot ovat voimassa kesäkuun 2027 loppuun. Ne koskevat pelaajalta lähteviä maksuja niille rahapeliyhtiöille, joille Poliisihallitus on antanut kiellon arpajaislain vastaisesta markkinoinnista. Maksupalveluntarjoajat ovat estojen toimeenpanossa avainasemassa, ja esto voi osua vaikkapa tilisiirtoon tai korttimaksuun.
Aikaraja kannattaa painaa mieleen. 30.6.2027 asti maksuliikenteessä ovat käytössä vanhan järjestelmän valvontakeinot, ja 1.7.2027 alkaen käynnistyy uuden rahapelilain lisenssimalli, jolloin valvonta siirtyy Poliisihallitukselta Lupa- ja valvontavirastolle. Vuoden 2026 ja loppuvuoden 2027 sääntöympäristöä ei siis voi käsitellä samana tilanteena.
Mitä pelaajan kannattaa tarkistaa maksupolusta
Vuodesta 2027 eteenpäin ensimmäinen tarkistus ei ole maksutavan logo vaan suomalainen toimilupa. Operaattorin sivuilla pitäisi näkyä valvontaviranomaisen tunnus ja toimiluvan numero. Sen jälkeen selviää loppu: kuka käsittelee talletuksen, kuka käsittelee kotiutuksen ja tarkoittaako nopeuslupaus pankkisiirron nopeutta vai kasinon koko käsittelyaikaa.
Nyrkkisääntönä voidaan pitää sitä, että käyttöehdoissa ilmoitettu käsittelyaika kertoo enemmän kuin markkinointilause nopeista kotiutuksista. Kun kasino ilmoittaa erikseen sisäisen hyväksyntäajan ja maksupalvelun arvioidun siirtoajan, pelaaja pystyy paikantamaan viiveen. Jos kaikki vaiheet niputetaan yhdeksi luvuksi, jää arvailun varaan, onko pullonkaula operaattorin tarkastuksessa, maksupalvelussa vai vastaanottavassa pankissa.
Hyvä maksupolku kertoo etukäteen myös sen, milloin lisätunnistusta voidaan pyytää ja mitä tapahtuu, jos pankki tai maksupalvelu hylkää maksun. Pelaamisen ikäraja on 18 vuotta, ja tunnistaminen on uuden järjestelmän kova ydin. Monelle meistä nopeus on maksutekniikassa mukava ominaisuus, mutta selkeä vastuunjako pankin, maksupalveluntarjoajan ja kasinon välillä kertoo paremmin, kuinka ennustettava koko maksuketju oikeasti on.